Schadensregulierung · 7 Min.
Schadensregulierung: So läuft die Abwicklung wirklich ab
Wer zahlt was, wie lange dauert es und wo wird gekürzt? Der Weg vom Schaden bis zum Geld auf dem Konto.
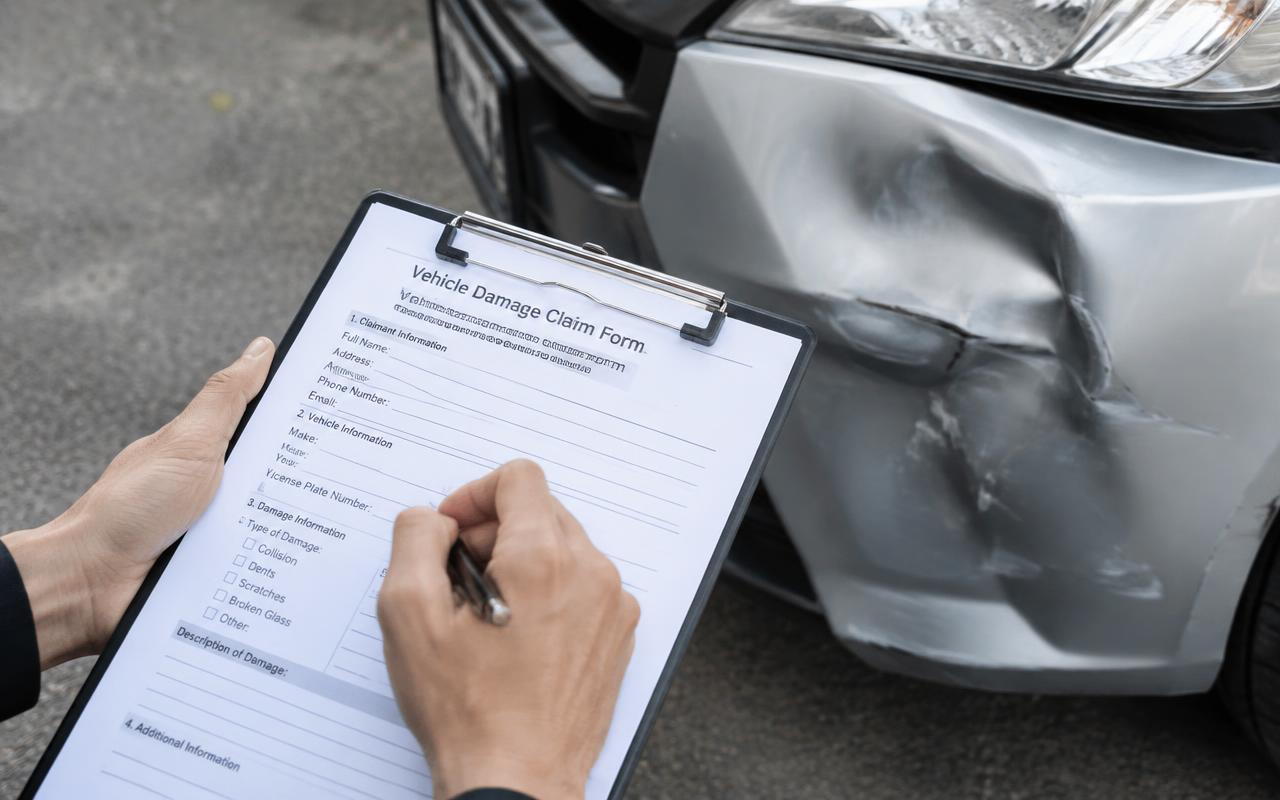
Nach dem Unfall beginnt der Papierkram. Die Schadensregulierung ist kein Glücksspiel – sie folgt festen Abläufen. Wer diese kennt, lässt sich weder hinhalten noch mit einem zu niedrigen Angebot abspeisen.
Die Reihenfolge der Regulierung
- Schaden bei der eintrittspflichtigen Versicherung melden, Aktenzeichen notieren.
- Unabhängiges Gutachten erstellen lassen – es ist die Grundlage aller Forderungen.
- Gutachten und Rechnungen bei der Versicherung einreichen.
- Reparatur beauftragen oder fiktiv abrechnen.
- Zahlungseingang prüfen und Kürzungen begründen lassen.
Wie lange darf eine Versicherung sich Zeit lassen?
In der Praxis gilt eine Prüfungsfrist von etwa zwei bis vier Wochen nach vollständigem Unterlagen-Eingang als angemessen. Danach können Sie schriftlich mahnen und eine Frist setzen. Wer gar nicht reagiert, gerät in Verzug – dann sind Verzugszinsen und Anwaltskosten ein Thema.
Reparatur oder fiktive Abrechnung?
Sie können Ihr Fahrzeug reparieren lassen und die Rechnung abrechnen – oder sich die im Gutachten ermittelten Netto-Reparaturkosten auszahlen lassen, ohne zu reparieren. Das nennt sich fiktive Abrechnung. Die Mehrwertsteuer wird dabei nur erstattet, wenn sie tatsächlich angefallen ist.
Wichtig: Liegen die Reparaturkosten über dem Wiederbeschaffungswert, greifen besondere Regeln – dazu unten mehr.
Typische Kürzungen und was dahintersteckt
Kürzungen sind kein Urteil, sondern eine Position. Lassen Sie sich jede Kürzung schriftlich begründen – häufig lässt sich mit einer sachlichen Stellungnahme des Gutachters nachbessern.
- Verweis auf eine günstigere freie Werkstatt statt der Markenwerkstatt.
- Gekürzte Stundenverrechnungssätze oder Lackmaterialkosten.
- Streichen von Verbringungskosten oder UPE-Aufschlägen.
- Zweifel an der Erforderlichkeit einzelner Positionen im Gutachten.
- Kürzung der Nutzungsausfallentschädigung oder der Gutachterkosten.
130-Prozent-Regel und Totalschaden
Liegen die Reparaturkosten bis zu 30 Prozent über dem Wiederbeschaffungswert, darf das Fahrzeug trotzdem fachgerecht repariert werden, wenn Sie es danach mindestens sechs Monate weiter nutzen (130-Prozent-Regel).
Beim wirtschaftlichen Totalschaden wird die Differenz zwischen Wiederbeschaffungswert und Restwert ersetzt. Verkaufen Sie das Fahrzeug nicht vorschnell – der Restwert aus dem Gutachten ist die Basis für die Abrechnung.
Was viele vergessen einzufordern
- Merkantile Wertminderung bei jüngeren Fahrzeugen.
- Nutzungsausfall für jeden Tag ohne Fahrzeug oder Mietwagenkosten.
- Abschlepp-, Stand- und Bergungskosten.
- An- und Abmeldekosten bei Totalschaden.
- Kostenpauschale für Telefon, Porto und Fahrten.
Direkt fragen
Unsicher, was für Ihren Fall gilt?
Bei KFZ-Gutachter Benjamin antwortet der Gutachter, der Ihr Fahrzeug anschließend selbst begutachtet. Ein kurzes Telefonat klärt oft mehr als jede Checkliste.